지난 블로그에서 언급한 바와 같이 소상공인들이 어땋게 자금 조달 할 수 있을까 하는 부분은 사업을 운영하면서 가장 중요하다고 할 수 있습니다. 따라서, 지금부터는 16회에 걸처 자금에 대한 시리즈 글을 쓸 예정입니다. 한국자영업협회에서 소상공인들을 면담하고 또 강의를 진행하면서 모두의 관심은 자금이라는 것을 알고 있기 때문에 자금조달과 금리에 대한 이해를 돕는 것이 필요하다고 봅니다. 우선 모듈 1로 소상공인대출의 이해와 신용관리라는 주제로 4개의 글을 쓸 예정이고 이번회는 소상공인 금융지원의 두가지 축: 정책자금vs과 시중은행 보증서 대출의 주제로 정리해 드리겠습니다.
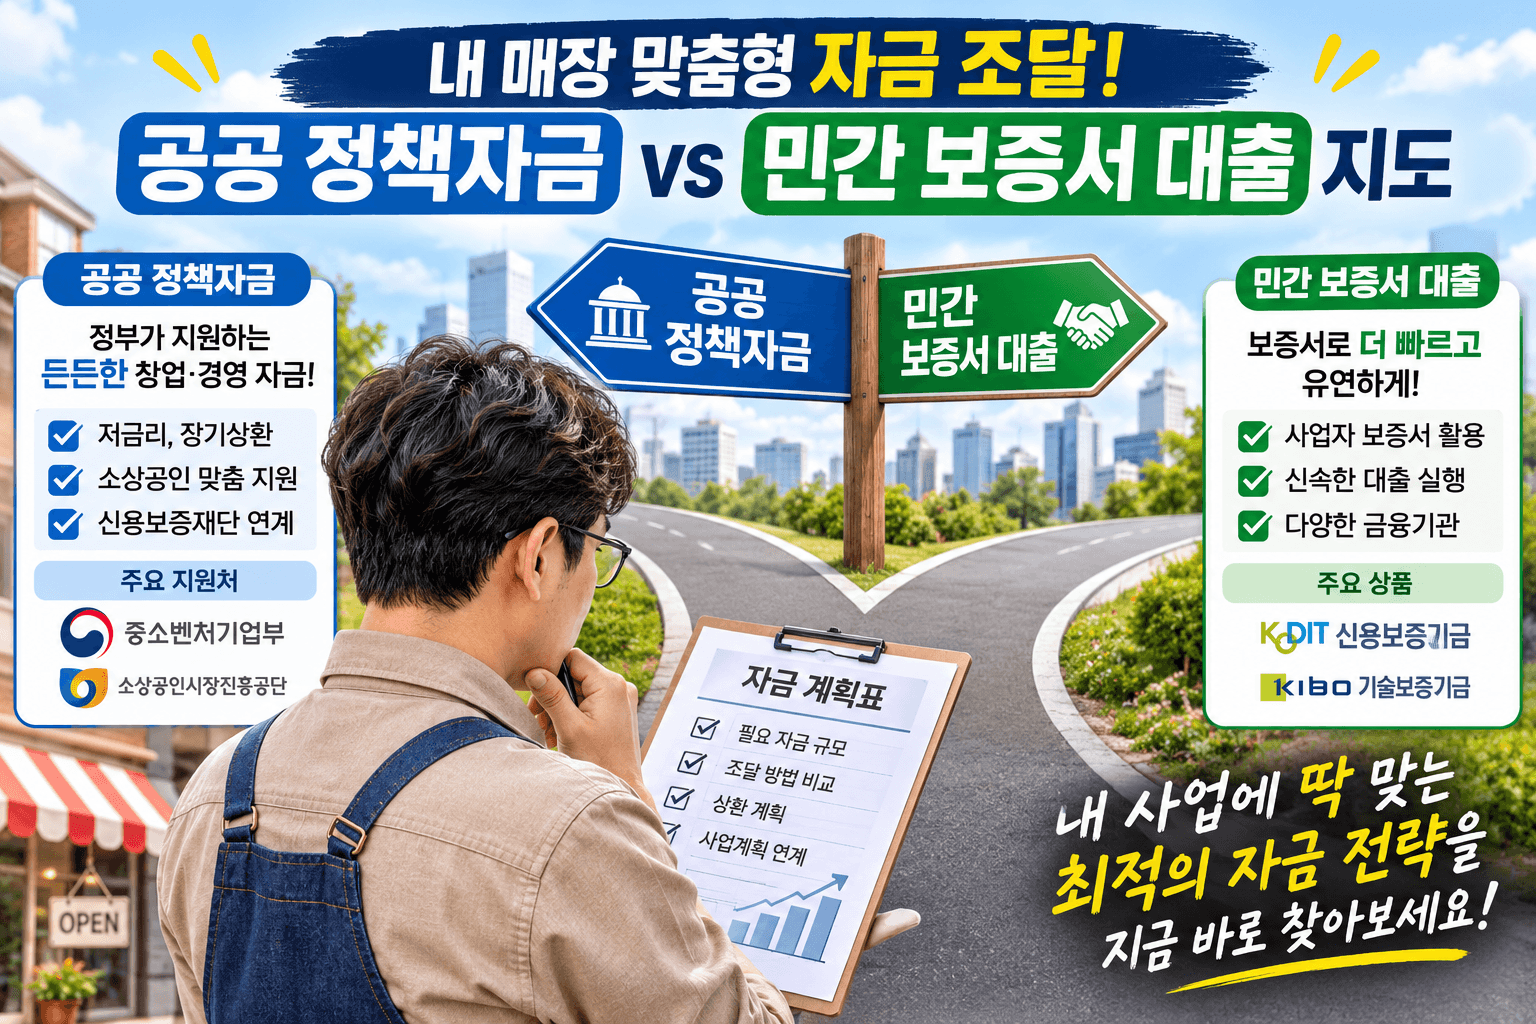
매장을 운영하거나 창업을 준비할 때, 원자재비 상승과 임대료, 인건비 부담으로 유동성 위기를 겪는 순간이 반드시 찾아옵니다. 이때 당장 급하다는 이유로 시중은행의 고금리 일반 대출이나 2금융권 채무에 손을 대면, 자칫 이자 부담의 악순환에 빠지기 쉽습니다. 대한민국 소상공인을 위한 금융 지원 체계는 크게 '정부 공공 기관이 주도하는 정책자금'과 '지역신용보증재단과 시중은행이 연계된 보증서 대출'이라는 두 개의 커다란 기둥으로 나뉩니다. 내 매장의 신용도와 매출 상태에 따라 어떤 자금을 먼저 공략해야 승인율을 높이고 이자를 줄일 수 있는지 그 실전 전략을 공개합니다.
💡 이 글의 핵심 요약
- 소상공인 금융 지원은 저금리의 공공 '소진공 정책자금'과 담보력을 보완해 주는 민간 '지역신용보증재단 보증서 대출'로 나뉩니다.
- 신용도가 낮거나 특수 지원 대상일 경우 정책자금 직접대출을, 일반 담보 부족 매장은 지신보 보증서+지자체 이차보전 조합을 공략해야 합니다
- 내 매장의 매출과 신용 상태를 미리 파악하고 자금 성격에 맞춰 우선순위를 정해 신청하는 것이 금융 비용을 줄이는 핵심입니다.
공공 주도 '소상공인 정책자금(소진공)'의 특성과 장단점
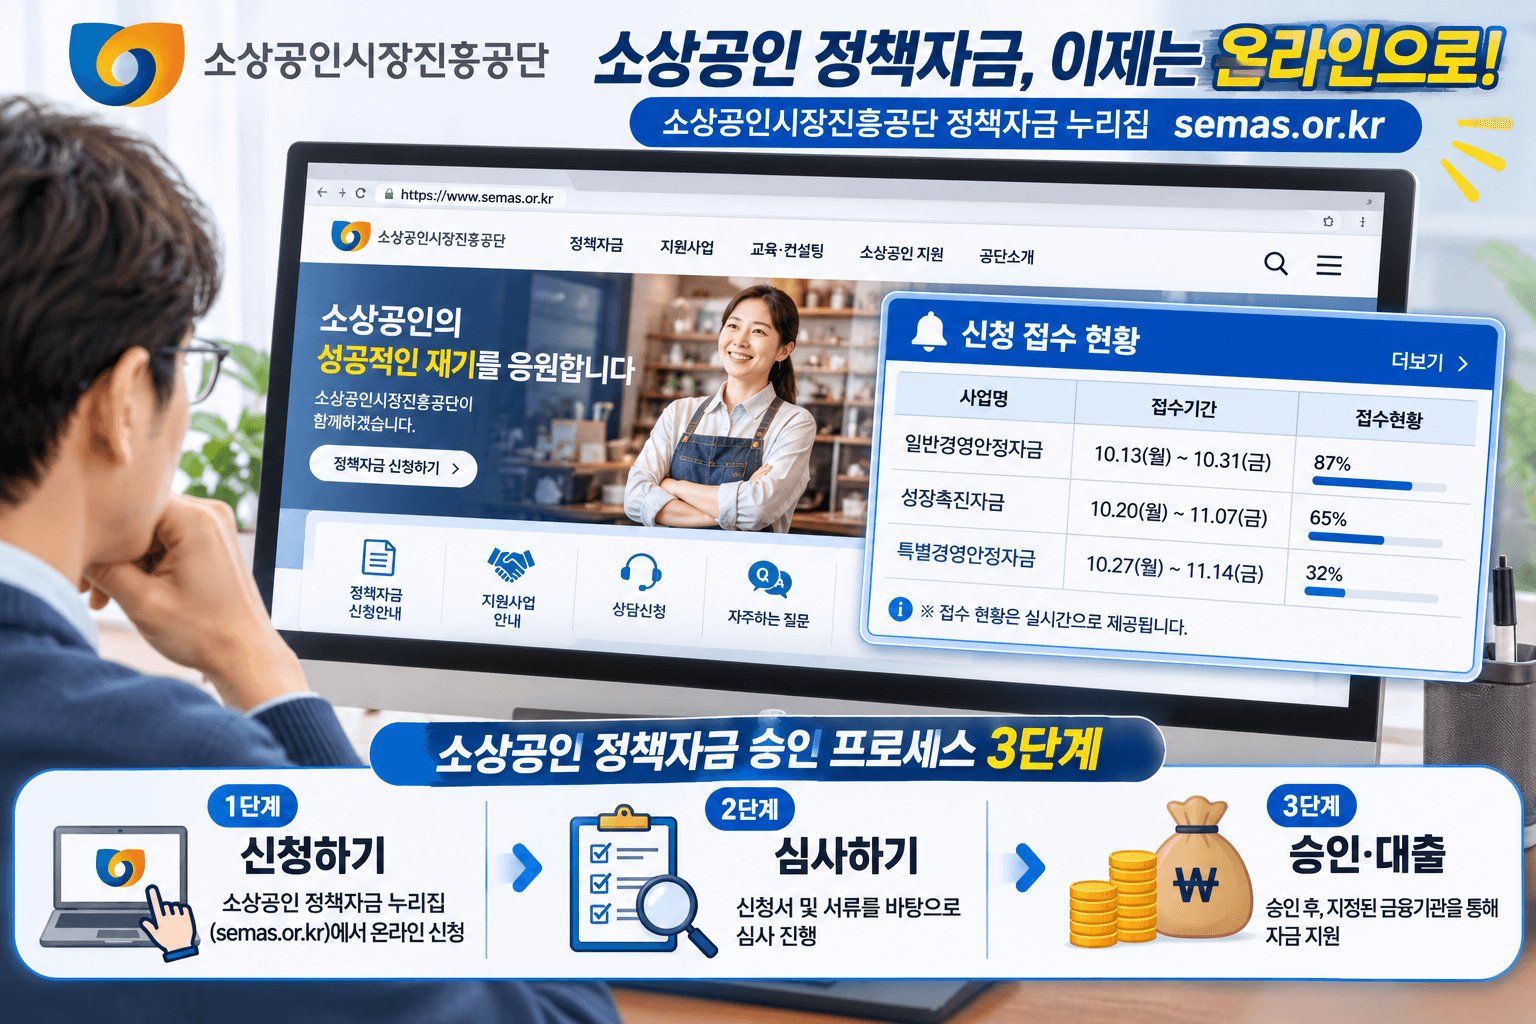
소상공인시장진흥공단(소진공)이 주관하는 정책자금은 국가 예산을 바탕으로 소상공인의 사회안전망 형성과 경영 안정을 위해 제공되는 저금리 공공 금융 자금입니다.
| 구분 | 소상공인시장진흥공단(소진공) 정책자금 |
| 주요 지원 목적 | 신용도가 낮거나 재난·경기 침체로 어려움을 겪는 소상공인 구제 및 육성 |
| 금리 및 한도 | 정챡 기준 저금리(연 2~3%대) 적용, 최대 7,000만 원 ~ 1억 원 내외 |
| 자금 집행 방식 | 직접대출(공단 직접 심사·지급) 및 대리대출(공단 확인서 발급 후 은행 실행) |
| 핵심 장점/단점 | 장점: 시중 대비 매우 낮은 금리 / 단점: 예산 소진이 매우 빠르고 서류 심사 까다로움 |
민간 연계 '지역신용보증재단 보증서 대출'의 구조와 장단점
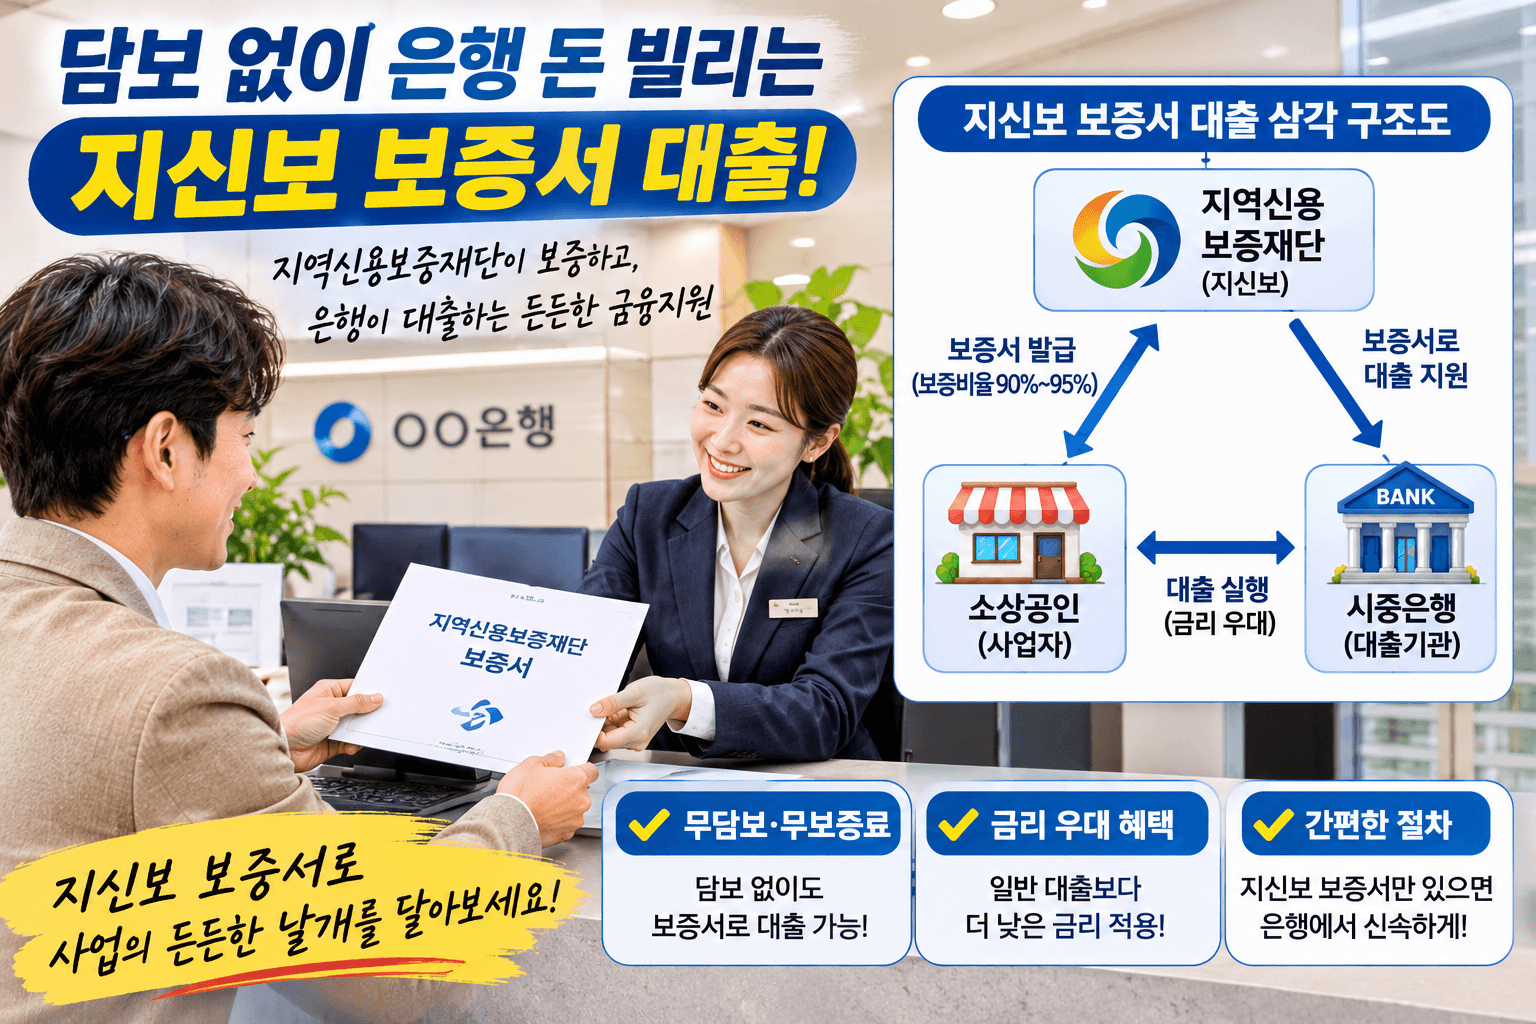
부동산이나 담보가 부족한 일반 소상공인을 위해 지역신용보증재단(지신보)이 신용 보증서를 발급하고, 이를 담보로 시중은행에서 대출을 실행하는 민간 연계형 금융 상품입니다.
| 구분 | 지역신용보증재단 연계 보증서 대출 |
| 주요 지원 목적 | 담보력은 부족하지만 정상 영업 중인 소상공인에게 은행 문턱을 낮춰 자금 공급 |
| 금리 및 한도 | 시중은행 변동금리 + 보증 수수료(연 0.8~1.2%), 최대 5,000만 원 ~ 1억 원 내외 |
| 지자체 연계 | 각 지자체 '이차보전(이자 지원)' 사업과 연계 시 실질 금리 2~3%대 다운 효과 |
| 핵심 장점/단점 | 장점: 접근성이 좋고 접근 창구가 다양함 / 단점: 보증 수수료 발생 및 신용점수 영향 |
내 사업장에 맞는 자금 우선순위 및 실전 선택 전략
두 가지 자금 중 무조건 어느 하나가 좋은 것은 아닙니다. 내 매장의 현재 매출, 신용점수, 자금의 급박성에 따라 전략적으로 순서를 정해 신청해야 합니다.
| 매장 현황 및 조건 | 추천 자금 순서 | 우선 선택 이유 및 실전 노하우 |
| 저신용·재도전·소공인 | 공공 정책자금(직접대출) | 시중은행 문턱을 넘기 힘든 경우 공단 직접 심사 트랙 공략 |
| 정상 매출·담보 부족 | 신용보증재단 보증서 대출 | 지역재단 보증서 발급 후 지자체 이차보전 혜택 매칭 |
| 긴급 유동성 확보 | 지자체 소상공인 특별자금 | 매월 연초/분기별 지자체-지신보 협약 자금 공고 즉시 신청 |

나만의 실무의견 팁
현장에서 자금난에 허덕이는 사장님들을 만나보면, 지원 제도 자체를 몰라 당장 전화가 오는 대출 사기문자나 2금융권 고금리 대출을 받아 경영 상황을 악화시키는 경우가 많습니다. 공공 정책자금은 내 매장의 금융 비용을 최소화해 주는 가장 단단한 밧줄이고, 지역신용보증재단 보증서 대출은 담보가 없는 사장님을 시중은행의 주인공으로 만들어주는 징검다리입니다.
내 사업장의 신용 상태와 매출 구조를 미리 정돈하고 이 두 가지 축을 상황에 맞게 교대로 활용한다면, 자금 가뭄 속에서도 흔들림 없이 매장을 성장시켜 나갈 수 있을 것입니다.
출처 :
- 소상공인 정책자금 전용 포털
index
ols.semas.or.kr
신용보증재단중앙회
당신의 희망을 보증해 드립니다 신용보증재단중앙회와 신용보증재단은 언제나 당신과 함께합니다.
www.koreg.or.kr
- 기업마당 통합 포털https//bizinfo.go.kr
- 소상공인24 통합 포털
소상공인24 | 소상공인 지원사업 통합 플랫폼
소상공인 지원사업 공고 조회부터 신청·접수까지, 소상공인시장진흥공단 소상공인 통합 지원 플랫폼
www.sbiz24.kr
'소상공인 정부지원정책' 카테고리의 다른 글
| "오픈하자마자 손님이 몰려오는 비결! 네이버 스마트플레이스 상위 노출 & 초기 고객 모객 싹쓸이 전략" (0) | 2026.11.05 |
|---|---|
| "세금 과태료·가산세 폭탄 피하는 필수 2가지! 4대 보험 가입 & 사업용 계좌 개설 완벽 가이드" (0) | 2026.11.04 |
| "세무서 갈 필요 전혀 없다? 5분 만에 끝내는 홈택스 사업자등록 비대면 신청 꿀팁" (0) | 2026.11.03 |
| "무면허 영업으로 영업정지 당하기 전에! 업종별 필수 인·허가 및 신고 총정리" (0) | 2026.11.02 |
| "세금 폭탄 피하는 사업자등록의 기술! 간이·일반과세자 & 개인·법인 완벽 비교" (0) | 2026.10.30 |


